

Haushaltsbuch & Ausgaben

- 44.00 Rezensionen
- 4,1
- Downloads
- 10.000+
 Analyse von Appgk
Ein Haushaltsbuch klingt zunächst nach einer Aufgabe, die man sich im Alltag gern vornimmt und ebenso gern wieder vergisst. Bei Haushaltsbuch & Ausgaben war mein erster Eindruck trotzdem angenehm nüchtern: Die App richtet sich nicht an Menschen, die ihre Finanzen mit komplizierten Diagrammen analysieren möchten, sondern an alle, die Einnahmen, Ausgaben, Budgets und Rechnungen an einem überschaubaren Ort festhalten wollen. Genau darin liegt ihr Reiz. Sie verspricht keine spektakuläre Veränderung, sondern soll eine regelmäßige, kleine Gewohnheit unterstützen.
Die Anwendung gehört zur Kategorie Finanzen und wird von SIRI entwickelt. Sie kostet 2,49 €, ist ab 0 Jahren freigegeben und wurde am 03.07.2013 veröffentlicht. Mit einer durchschnittlichen Bewertung von 4,1 bei rund 2.100 Bewertungen wirkt sie wie ein etabliertes Werkzeug für den Alltag, nicht wie ein kurzfristiger Trend. Für mich ist deshalb weniger entscheidend, ob die Oberfläche beim ersten Öffnen beeindruckt. Die wichtigere Frage lautet: Bleibt die App nach dem ersten Monat nützlich, wenn die Motivation sinkt?
Der erste Eindruck: schnell verstanden, aber nicht völlig mühelos
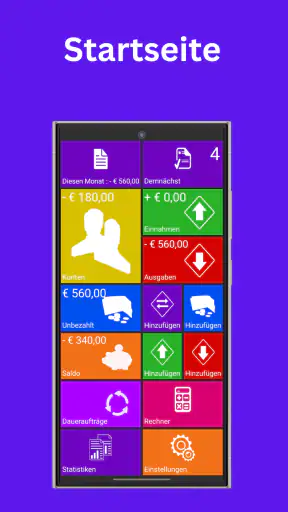
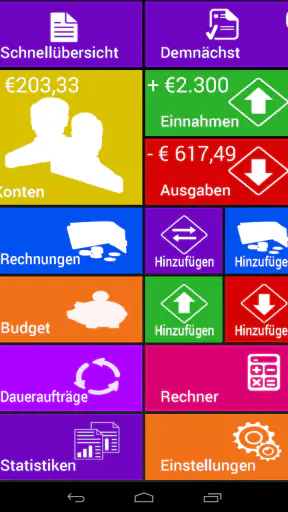
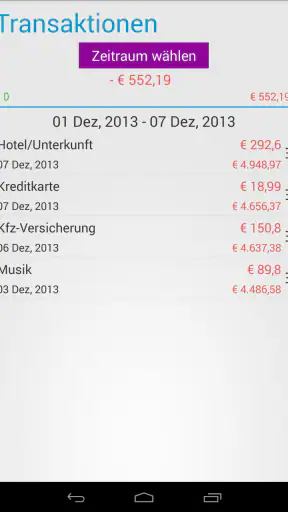
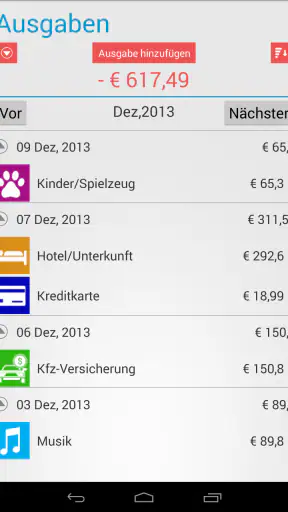
In der ersten Woche gefällt mir vor allem der direkte Ansatz. Ich kann mich auf die vier Kernbereiche konzentrieren: Geld, das hereinkommt, Geld, das hinausgeht, geplante Budgets und anstehende Rechnungen. Das klingt einfach, ist aber für ein Haushaltsbuch entscheidend. Jede zusätzliche Ebene, die zwischen einem Einkauf und dem gespeicherten Eintrag liegt, erhöht die Wahrscheinlichkeit, dass man den Vorgang später nachholt oder ganz vergisst.
Gerade beim Start hilft es, nicht sofort die komplette Vergangenheit nachzubauen. Ich würde mit dem aktuellen Kontostand beginnen und nur die Ausgaben eintragen, die für die nächsten Wochen wirklich relevant sind. Dazu gehören etwa Miete, Versicherungen, Lebensmittel, Mobilität und wiederkehrende Rechnungen. Wer versucht, jeden kleinen Kauf aus längst vergangenen Monaten zu rekonstruieren, macht aus einem praktischen Werkzeug schnell ein Archivierungsprojekt.
Ein realistischer Alltag sieht so aus: Ich kaufe nach der Arbeit ein, bezahle eine Rechnung und bestelle noch etwas für den Haushalt. Statt am Monatsende zu rätseln, wohin das Geld verschwunden ist, trage ich die Beträge möglichst direkt ein. Der Nutzen entsteht dabei nicht durch den einzelnen Eintrag, sondern durch die Summe vieler kleiner Entscheidungen. Nach einigen Tagen erkenne ich eher, ob mein Budget für Lebensmittel realistisch ist oder nur auf dem Papier funktioniert.
Die kostenpflichtige Nutzung ist ein wichtiger Teil der Entscheidung. 2,49 € sind für eine Finanz-App kein großer Betrag, aber auch kein Detail, das man übersehen sollte. Wer nur gelegentlich eine einzelne Ausgabe notieren möchte, kommt mit einer kostenlosen Notiz-App vielleicht günstiger davon. Wer hingegen ein dauerhaftes Haushaltsbuch sucht und lieber eine dafür gedachte Struktur als lose Textzeilen verwendet, kann den Preis als überschaubare Einmalhürde betrachten.
Die App hat außerdem eine niedrige Zugangsschwelle für die Familie. Die Altersfreigabe ab 0 Jahren sagt nicht aus, dass jedes Kind selbstständig Finanzplanung betreiben sollte, macht aber deutlich, dass hier keine problematischen Inhalte im Mittelpunkt stehen. Für die praktische Nutzung ist wichtiger, dass sich das Konzept auch einer zweiten Person im Haushalt erklären lässt, ohne zuerst Finanzbegriffe oder ein kompliziertes System lernen zu müssen.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Warum die ersten Tage motivieren
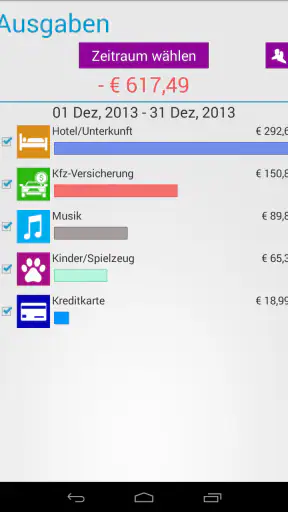
Der stärkste Motivationsschub entsteht bei mir, wenn aus einzelnen Zahlen ein sichtbares Muster wird. Eine Ausgabe von wenigen Euro fühlt sich im Moment oft belanglos an. Mehrere ähnliche Einträge zeigen dagegen, ob ein Budget zu knapp gewählt wurde oder ob eine bestimmte Gewohnheit regelmäßig ins Gewicht fällt. Das ist der Punkt, an dem ein Haushaltsbuch mehr leistet als eine spontane Kopfrechnung.
Ich würde am Anfang bewusst wenige Kategorien verwenden. Eine zu feine Aufteilung klingt zwar präzise, kostet aber Zeit und führt zu Diskussionen über Grenzfälle. Gehört ein Snack unterwegs zu Lebensmitteln, Freizeit oder Mobilität? Wenn solche Entscheidungen jedes Mal länger dauern als das Eintragen selbst, wird die App zur Belastung. Ein grobes, konsequent verwendetes Schema ist für die langfristige Auswertung meist hilfreicher als eine theoretisch perfekte Kategorisierung.
Die besten Aspekte von Haushaltsbuch & Ausgaben
Das solltest du über Haushaltsbuch & Ausgaben wissen
Ein weiterer sinnvoller Einstieg ist die Trennung zwischen festen und veränderlichen Ausgaben. Wiederkehrende Rechnungen sollten nicht mit spontanen Einkäufen vermischt werden, weil beide Arten unterschiedliche Entscheidungen verlangen. Bei einer festen Zahlung kann ich wenig ändern, bei variablen Ausgaben kann ich mein Verhalten anpassen. Diese Unterscheidung macht die Budgetplanung verständlicher, selbst wenn die App selbst keine große Finanzberatung daraus macht.
Was nach dem ersten Monat wirklich zählt
Nach dem anfänglichen Interesse entscheidet sich, ob Haushaltsbuch & Ausgaben einen festen Platz auf dem Smartphone verdient. Für mich liegt die nachhaltige Stärke nicht darin, jeden Tag lange in der App zu bleiben. Im Gegenteil: Ein gutes Haushaltsbuch sollte möglichst wenig Aufmerksamkeit verlangen. Ich möchte meine Daten kurz erfassen, eine brauchbare Übersicht erhalten und danach wieder zum eigentlichen Alltag zurückkehren.
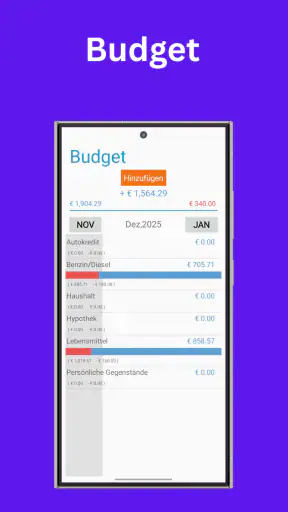
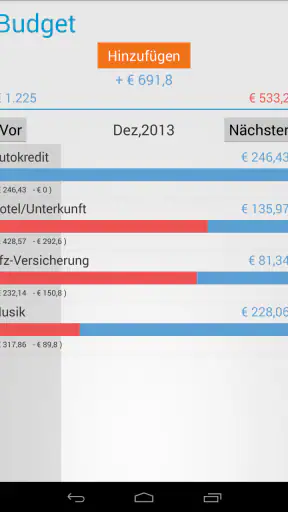
Von Monat zu Monat wird besonders der Vergleich zwischen geplantem und tatsächlichem Verhalten wertvoll. Ein Budget ist keine moralische Bewertung. Wenn die Ausgaben höher liegen, bedeutet das nicht automatisch, dass die Planung gescheitert ist. Vielleicht war ein Monat ungewöhnlich teuer, vielleicht wurde eine Rechnung falsch eingeordnet, vielleicht war der ursprüngliche Betrag schlicht unrealistisch. Die Zahlen helfen nur dann, wenn ich sie als Grundlage für eine Anpassung nutze und nicht als Anlass, mich über jeden Ausrutscher zu ärgern.
Ich würde deshalb am Monatsende einen kurzen festen Termin einplanen. Dabei prüfe ich, ob alle größeren Einnahmen und Rechnungen erfasst sind, welche Kategorie deutlich vom Plan abweicht und ob das nächste Budget verändert werden sollte. Dieser Rückblick muss nicht lang sein. Der entscheidende Vorteil entsteht durch die Regelmäßigkeit, nicht durch eine besonders ausführliche Analyse.
Für Menschen mit unregelmäßigem Einkommen kann die App ebenfalls sinnvoll sein, allerdings nur mit einer vorsichtigen Planung. Statt den besten Monat als Grundlage zu nehmen, würde ich mit einem Betrag rechnen, der auch in schwächeren Monaten erreichbar ist. Zusätzliche Einnahmen lassen sich dann als Puffer betrachten, statt sie sofort vollständig zu verplanen. Ein Haushaltsbuch ersetzt dabei keine professionelle Finanzberatung, kann aber sichtbar machen, wie viel Spielraum tatsächlich vorhanden ist.
Auch in einem gemeinsamen Haushalt kann eine einfache Regel helfen: Beide Personen tragen Ausgaben nach demselben Prinzip ein. Wenn eine Person jeden kleinen Einkauf erfasst und die andere nur größere Zahlungen, entsteht ein verzerrtes Bild. Die App kann diese menschliche Uneinigkeit nicht automatisch lösen. Sie ist nur so zuverlässig wie die Gewohnheit, die man gemeinsam daraus macht.
Screenshots
Der tägliche Aufwand: klein, aber nicht unsichtbar
Die größte praktische Hürde eines Haushaltsbuchs ist nicht die Finanzplanung, sondern die Pflege. Jeder Eintrag kostet nur einen kurzen Moment, doch die Summe dieser Momente entscheidet über die Nutzung. Ich empfinde das direkte Eintragen als deutlich angenehmer als das spätere Nacharbeiten. Wer mehrere Tage wartet, muss sich an Details erinnern, Belege durchsuchen und manchmal raten, wofür ein Betrag eigentlich gedacht war.
Mein bester Tipp ist daher, die App an einen vorhandenen Ablauf zu hängen. Nach dem Einkauf, beim Prüfen der Rechnung oder während der kurzen Abendroutine kann der Eintrag erfolgen. Eine völlig neue Gewohnheit ist schwerer durchzuhalten als eine Ergänzung zu etwas, das man ohnehin regelmäßig tut. Wichtig ist auch, nicht jede Woche das gesamte System umzubauen. Kategorien, Budgets und Regeln sollten erst nach einigen Wochen verändert werden, wenn sich wirklich zeigt, dass sie im Alltag nicht funktionieren.
Das bedeutet zugleich, dass die Anwendung nicht für jeden die richtige Lösung ist. Wer sämtliche Kontobewegungen automatisch synchronisieren lassen möchte, eine umfassende Anlageverwaltung erwartet oder seine Finanzen mit professionellen Auswertungen steuern will, dürfte mit einer spezialisierten Finanzplattform besser bedient sein. Ein klassisches Haushaltsbuch ist bewusst näher an der manuellen Erfassung. Diese Einfachheit ist seine Stärke, aber auch seine Grenze.
Auch Nutzer, die ohnehin konsequent mit einer Tabellenkalkulation arbeiten, müssen den Wechsel nicht zwingend vollziehen. Eine Tabelle bietet mehr Freiheit bei Formeln und individuellen Auswertungen. Dafür muss man Struktur, Darstellung und Pflege selbst gestalten. Bei der App liegt der Vorteil eher darin, dass das Thema bereits als Haushaltsbuch gedacht ist und nicht erst aus leeren Zellen gebaut werden muss.
Wo die Motivation im Alltag nachlässt
Die typische Ermüdung beginnt nicht am ersten Tag, sondern nach mehreren Wochen mit vielen ähnlichen Buchungen. Wenn jeder Vorgang gleich aussieht, verschwindet das Gefühl von Fortschritt. Dann hilft es, die Anwendung nicht als tägliche Kontrolle jeder Kleinigkeit zu betrachten, sondern als Entscheidungshilfe für wiederkehrende Fragen: Ist das Budget für Lebensmittel zu niedrig? Sind die festen Rechnungen ausreichend eingeplant? Bleibt nach den notwendigen Zahlungen ein realistischer Betrag für Freizeit und Rücklagen?
Ein zweiter Ermüdungsfaktor ist der Umgang mit unklaren Ausgaben. Bargeld, geteilte Einkäufe oder Rückerstattungen können das Bild verwischen. Hier sollte man nicht auf eine scheinbar perfekte Genauigkeit warten. Besser ist eine einfache, nachvollziehbare Notizlogik, die man über den gesamten Monat beibehält. Eine grobe, aber vollständige Übersicht ist für die Gewohnheitsbildung nützlicher als einzelne exakt erfasste Buchungen neben vielen vergessenen.
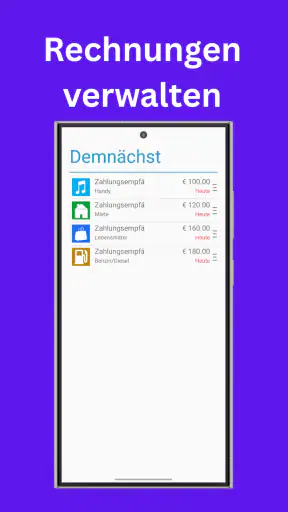
Rechnungen verdienen besondere Aufmerksamkeit, weil sie psychologisch leicht aus dem Blick geraten. Eine einmalige Ausgabe fühlt sich oft dringender an als eine regelmäßige Zahlung, obwohl die wiederkehrenden Beträge langfristig stärker auf das Budget drücken können. Ich würde deshalb zuerst alle bekannten Verpflichtungen eintragen und erst danach versuchen, variable Ausgaben fein zu planen. So bleibt sichtbar, welcher Teil des monatlichen Geldes bereits gebunden ist.
Der Kaufpreis kann ebenfalls die Erwartung beeinflussen. Wer bezahlt, möchte verständlicherweise eine besonders umfangreiche Anwendung sehen. Ich halte das hier für die falsche Messlatte. Der Wert liegt nicht in möglichst vielen Menüs, sondern darin, ob ich nach einigen Monaten noch weiß, wofür mein Geld verwendet wird. Wenn ich die App nur installiere, zwei Wochen teste und danach nicht mehr öffne, war selbst ein kleiner Betrag schlecht eingesetzt.
Für wen sich das Haushaltsbuch besonders eignet
Ich empfehle die Anwendung vor allem Menschen, die ihre Finanzen bisher mit Notizzetteln, Erinnerungen oder einer unübersichtlichen Liste verwalten. Sie ist auch für Einsteiger interessant, die ein Budget erstmals praktisch ausprobieren möchten, ohne sich in komplexe Finanzsoftware einzuarbeiten. Wer regelmäßig Rechnungen im Blick behalten und Einnahmen sowie Ausgaben manuell ordnen will, bekommt dafür einen klaren Anwendungszweck.
Besonders passend ist sie für einen überschaubaren privaten Haushalt, in dem nicht unzählige Konten, Depots und Sonderfälle zusammenlaufen. Auch Studierende, Berufseinsteiger oder Personen mit einem festen monatlichen Einkommen können von der einfachen Kontrolle profitieren. Die wichtigste Voraussetzung ist nicht technisches Können, sondern die Bereitschaft, Buchungen tatsächlich einzutragen.
Weniger passend ist sie für Menschen, die eine vollständig automatische Lösung erwarten. Auch wer seine Finanzen stark über gemeinsame Konten, mehrere Währungen, geschäftliche Einnahmen oder umfangreiche Steueraufgaben organisiert, sollte vor dem Kauf prüfen, ob ein einfaches Haushaltsbuch den eigenen Alltag nicht zu stark vereinfacht. In solchen Fällen kann eine umfassendere Finanzanwendung oder eine individuell aufgebaute Tabelle die bessere Wahl sein.
Die Reichweite der App ist mit über 10.000 Installationen solide, ohne dass sie dadurch wie ein Massenprodukt wirkt. Für mich ist die Bewertung von 4,1 bei etwa 2.100 Stimmen ein gemischtes, aber insgesamt positives Signal: Viele Nutzer scheinen einen praktischen Nutzen zu sehen, gleichzeitig sollte man keine perfekte Lösung für jede persönliche Finanzsituation erwarten. Der Entwickler SIRI steht hier für ein Werkzeug, das eher durch konsequente Nutzung als durch spektakuläre Funktionen überzeugen muss.
Mein Urteil nach dem Gewöhnungseffekt
Nach dem ersten Interesse bleibt bei mir vor allem die Frage hängen, ob die App den Alltag einfacher macht oder nur eine weitere Pflicht erzeugt. Die Antwort fällt differenziert aus. Sie kann dauerhaft wertvoll sein, wenn ich sie sparsam einrichte, Ausgaben zeitnah erfasse und die Monatsübersicht für konkrete Entscheidungen nutze. Sie verliert ihren Nutzen, wenn ich jede Buchung überanalysiere oder die Pflege ständig aufschiebe.
Der entscheidende Vorteil gegenüber einer losen Notiz ist die finanzielle Perspektive: Einnahmen, Ausgaben, Budgets und Rechnungen gehören in einen gemeinsamen Zusammenhang. Gegenüber einer komplexen Finanzplattform punktet die App durch die niedrigere Einstiegshürde. Gegenüber einer Tabelle spart sie den Aufbau einer eigenen Haushaltsstruktur. Dafür muss ich mit der manuellen Pflege leben und sollte keine automatische Rundumverwaltung erwarten.
Mein praktischer Vorschlag lautet, die Anwendung zunächst mit einem einzigen Monatsziel zu verwenden. Wer weniger ausgeben möchte, konzentriert sich auf eine variable Kategorie. Wer ständig Rechnungen übersieht, beginnt mit den festen Zahlungen. Wer nicht weiß, wohin das Geld verschwindet, erfasst zunächst konsequent die täglichen Ausgaben. Auf diese Weise entsteht ein konkreter Nutzen, bevor man das gesamte Finanzleben in das Haushaltsbuch übertragen möchte.
Unterm Strich ist Haushaltsbuch & Ausgaben keine App, die meine Finanzen automatisch verbessert. Sie zwingt mich vielmehr, genauer hinzusehen. Genau das kann im ersten Moment etwas unbequem sein, ist aber ihr nachhaltiger Wert. Für 2,49 € ist sie eine vernünftige Wahl für Nutzer, die eine einfache manuelle Finanzroutine suchen und bereit sind, diese auch nach dem ersten Monat fortzuführen. Wer hingegen Automatisierung, tiefgehende Analysen oder eine vollständige Kontoverwaltung braucht, sollte sich nach einer anderen Lösung umsehen.
Ich würde sie einem Freund empfehlen, der immer wieder überrascht ist, wie schnell sein Monatsbudget schrumpft, aber keine komplizierte Finanzsoftware möchte. Meine Empfehlung wäre allerdings mit einem Hinweis verbunden: Nicht die Installation ist der Erfolg, sondern der regelmäßige kurze Eintrag. Wenn diese Gewohnheit gelingt, kann aus einer unscheinbaren App ein dauerhaft nützliches Werkzeug werden.
Häufig gestellte Fragen zu Haushaltsbuch & Ausgaben
Was ist Haushaltsbuch & Ausgaben und wofür kann ich die App nutzen?
Haushaltsbuch & Ausgaben ist eine Finanz-App, mit der sich persönliche Einnahmen und Ausgaben übersichtlich erfassen lassen. Nach der Installation können Nutzer Kategorien anlegen, Buchungen hinzufügen und ihre Ausgaben nach Zeiträumen auswerten. Dadurch erhält man einen besseren Überblick über das verfügbare Budget und erkennt leichter, in welchen Bereichen besonders viel Geld ausgegeben wird.
Welche Funktionen bietet Haushaltsbuch & Ausgaben für die tägliche Finanzplanung?
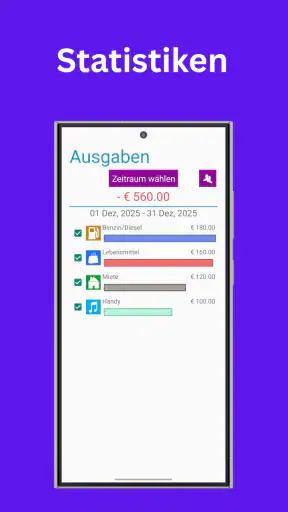
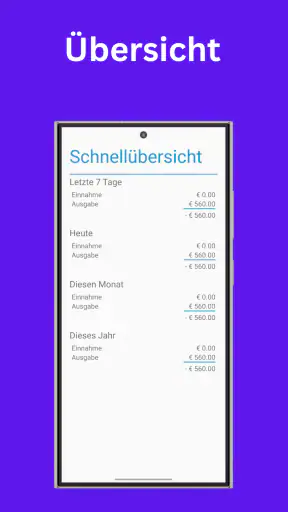
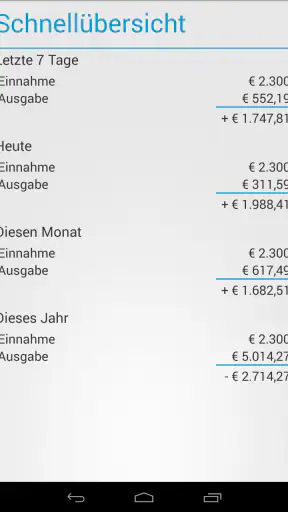
Die App konzentriert sich auf die praktische Verwaltung des Haushaltsbudgets. Nutzer können regelmäßige und einmalige Ausgaben dokumentieren, Einnahmen gegenüberstellen und Kategorien wie Lebensmittel, Miete, Transport oder Freizeit verwenden. Je nach Version stehen außerdem Übersichten, Statistiken und Budgetgrenzen zur Verfügung. Die Darstellung ist vor allem für eine schnelle Kontrolle im Alltag gedacht.
Ist Haushaltsbuch & Ausgaben auch für mehrere Personen oder einen gemeinsamen Haushalt geeignet?
Die Anwendung kann grundsätzlich auch für einen gemeinsamen Haushalt nützlich sein, wenn alle Einnahmen und Ausgaben zentral erfasst werden sollen. Vor dem Download sollte jedoch geprüft werden, ob die verwendete Version mehrere Profile, gemeinsame Konten oder eine Synchronisierung zwischen Geräten unterstützt. Falls diese Funktionen fehlen, müssen die Buchungen möglicherweise manuell auf einem einzigen Gerät verwaltet werden.
Wie sicher und privat sind die in Haushaltsbuch & Ausgaben gespeicherten Finanzdaten?
Da in einem digitalen Haushaltsbuch sensible Informationen zu Einnahmen, Ausgaben und finanziellen Gewohnheiten gespeichert werden, ist ein Blick auf Datenschutz- und Sicherheitseinstellungen besonders wichtig. Nutzer sollten die Angaben des Entwicklers zu Datenspeicherung, Berechtigungen und möglicher Synchronisierung lesen. Außerdem empfiehlt es sich, das Smartphone mit einer Bildschirmsperre zu schützen und keine unnötigen Zugriffsrechte zu vergeben.
Ist Haushaltsbuch & Ausgaben kostenlos, und gibt es mögliche Einschränkungen?
Ob die App vollständig kostenlos genutzt werden kann, hängt von der jeweiligen Version und dem Betriebssystem ab. Häufig sind die grundlegenden Funktionen gratis verfügbar, während zusätzliche Optionen wie erweiterte Statistiken, Werbefreiheit, Backups oder besondere Anpassungen kostenpflichtig sein können. Vor der Installation sollten Nutzer deshalb die Angaben im Google Play Store oder App Store sowie mögliche In-App-Käufe prüfen.












